
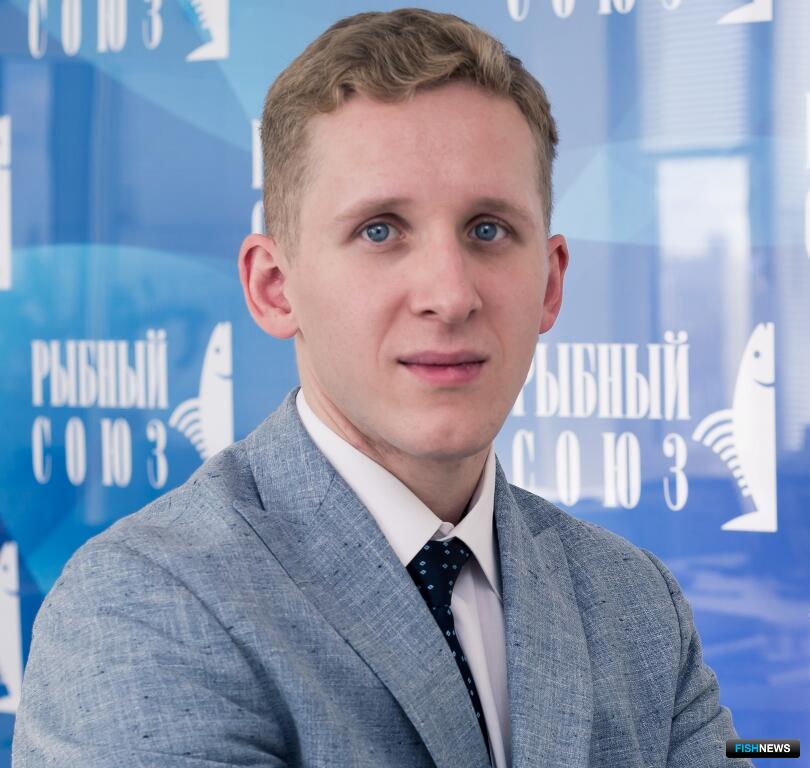
— Большой интерес вызывают обзоры по экспорту в разные страны, которые регулярно публикует аналитический центр Рыбного союза. Николай, какие тенденции по номенклатуре и географии поставок можно отметить?
— Сначала приведу несколько общих цифр. Прежде всего следует сказать, что за период с января по июль экспорт рыбы из России вырос по сравнению с уровнем 2025 года на 1% в весе и на 35% в стоимостном выражении. Такую динамику показали наши расчеты, которые базируются на данных иностранной таможенной статистики, агрегированных из разных источников. Поставки достигли 1,2 млн тонн в натуральном выражении на 4,1 млрд долларов.
При этом поставки в Китай увеличились на 14% в весе и на 47% в деньгах. По сути, сейчас мы можем наблюдать переток основных объемов в Китай. По трем другим основным направлениям — Республике Корея, Японии и Европейскому союзу — поставки в натуральном выражении снизились. Так, в Республику Корея экспорт сократился в весе на 6% (при этом вырос на 11% в деньгах). В Японию поставки уступают показателю за аналогичный период 2025 года в натуральном выражении на 15%, а в стоимостном — выросли на 7%. В Евросоюз экспорт сократился на 9% в весе и на 6% в деньгах.
Увеличение экспорта российской рыбы и морепродуктов в стоимостном выражении, на мой взгляд, связано с нефтяным кризисом. Поскольку 40% себестоимости рыбы — это судовое топливо. С небольшим лагом происходит рост цен на нефть, далее — на ГСМ. И основные импортеры, прежде всего это Китай, ожидают увеличения мировых цен на рыбу, поскольку себестоимость растет и рыбакам нужно отбивать затраты на добычу.
Экспорт по видам водных биоресурсов в основном также вырос. Несколько сократились в весе поставки трески — на 2%, но прибавили 37% в деньгах. При этом хороший прирост наблюдается по экспорту филе минтая — на 13% в натуральном выражении и на 36% — в денежном. На рынке ЕС по этой продукции мы уже превысили долю в 50%.
В целом в российском рыбном экспорте возросла доля Китая: с 58% до 66% в натуральном выражении и с 60% до 64% в стоимостном.
— На встрече Рыбного клуба во Владивостоке как раз отмечалось , что такая роль России в торговле рыбой и морепродуктами с КНР — это, конечно же, хорошо, но, с другой стороны, такая ориентация на одну страну — это риски и нужна диверсификация. Мне кажется, с пандемией и введением санкций теме расширения географии поставок стало уделяться больше внимания. Да и бизнес неустанно ищет новые возможности. Видите ли вы это в статистике?
— Конечно, растет число новых рынков, сегодня открыто для поставок уже более 90 направлений. Заметные объемы направляются примерно в 40-50 стран.
Активно развиваются поставки в Бразилию — мы отслеживаем эти изменения. В республику идет продукция из минтая и трески, в том числе клипфиск. Но надо понимать, что это менее тысячи тонн. Число стран для экспорта у нас растет, при этом на топ-4: Китай, Республика Корея, Япония и Евросоюз — приходится под 95% поставок (в деньгах).
— А что по африканским странам?
— В Африку у нас уходит только недорогая пелагика. Например, в Нигерию через Китай отправляются избытки сельди (вылов тихоокеанской сельди с прошлого года бьет рекорды). На континент также поставляются скумбрия, некоторые объемы минтая, но в основном все-таки сельдь. Африканский рынок не может себе позволит закупать по мировым ценам продукцию из таких видов ВБР, как треска, лососевые или крабы.
— Вы упомянули такую интересную позицию, как крабы. Что можно отметить по ним? Россия занимает лидирующие позиции в поставках крабов в Китай.
— За счет развития логистики растут поставки живых крабов: за январь-июль экспорт этой продукции вырос год к году на 11% в натуральном выражении и на 21% в стоимостном. Поставки замороженных крабов увеличились скромнее: на 6% в весе и на 17% в деньгах. В Китай в основном идет живой краб, в Корею и Японию — мороженый.
— Хотелось бы узнать и про креветку. Замечательные морепродукты, которые также добывают наши рыбаки.
— На креветку у нас высокий спрос и на внутреннем рынке. По нашим оценкам, продажи в торговых сетях за январь-июль выросли на 25% в натуральном выражении и на 18% в стоимостном. То есть креветка даже несколько подешевела. При этом вылов креветки в этом году чуть меньше, чем в прошлом, — немногим более 20 тыс. тонн. Можно предположить, что основной объем российского улова идет на внутренний рынок. Потребности отечественного потребителя также помогают обеспечить тепловодные креветки, ввозимые из-за рубежа.
— Если говорить о финансово-экономических показателях российской рыбопереработки, то с каким результатом завершилось первое полугодие?
— По данным Росстата, за январь-июль 2026 года прибыль до налогообложения в рыбоперерабатывающем секторе составила 21 млрд рублей (рентабельность продаж 15%), в рыбодобывающем — 67 млрд рублей (рентабельность продаж 37%), в аквакультуре — 1,5 млрд рублей (рентабельность продаж 27%).
— А если посмотреть производственные показатели, какая динамика наблюдается?
— За январь-август выпущено 2,8 млн тонн рыбной продукции. Радует рост производства рыбного филе — на 11%, до 193 тыс. тонн. Показатель по выпуску филе минтая в море на судах остался на достаточно высоком уровне аналогичного периода прошлого года (77 тыс. тонн). Привычного роста производства филе минтая не произошло из-за того, что в первом полугодии наблюдалось снижение вылова. Сейчас ситуация на промысле минтая улучшилась: добыча опередила прошлогодние показатели. Тем не менее сокращение вылова атлантической трески привело к росту мировых цен на минтай, который также относится к семейству тресковых.
При этом позитивную динамику продемонстрировало производство филе сельди: в море на судах выпуск этой продукции увеличился на 19%, до 59 тыс. тонн, рост произошел на фоне хорошей рыбалки. Также положительная динамика по добыче сельди подстегнула производство пресервов до 79 тыс. тонн (+24%).
— Динамика, так понимаю, отражается на обеспечении российского потребителя, поскольку такая продукция в основном идет на внутренний рынок?
— Да, действительно, этот дополнительный объем поступает в основном на внутренний рынок, так как доля готовой продукции в российском экспорте достаточно небольшая. Она колеблется по годам, но несильно. Хотя нужно отметить, что доля рыбного филе в структуре поставок на внешние рынки выросла с 3% в 2014 году до 9% в прошлом.
— А производство сурими?
— Здесь выпуск сократился на 20%, это связано опять-таки со снижением вылова минтая и переориентацией на выпуск рыбы б/г. Однако нужно отметить, что в последние годы производство фарша сурими существенно росло.
— Производители говорят, что категория консервов переживает непростые времена, и ищут решения, которые помогут привлечь новых потребителей, молодежь. Здесь вы как раз наблюдаете изменения ассортимента? То есть выпуск каких-то видов консервов показывает положительную динамику, каких-то — отрицательную?
— Производство консервов за январь-август 2026 года находится на уровне около 115 тыс. тонн, есть небольшая стагнация категории в целом, в то же время динамика в сегментах — разнонаправленная. Скромнее стали объемы выпуска кильки в томате (-13%), консервов в масле (-4%) — это связано с изменением потребительских предпочтений, предприятия переориентируются здесь на новые категории.
Выпуск консервов рыбных натуральных увеличился на 6%, до 27 тыс. тонн, но это пока очень скромный рост. Реально драйвят категорию рыбоовощные консервы, рост составил 28% за январь-август (год к году) — почти до 7 тыс. тонн.
Это отражает интерес рынка к готовой еде. Также растительный компонент позволяет гибче подходить к себестоимости продукции, что важно при высокой волатильности цен на рыбу (они сильно зависят от колебаний цен на топливо, а значит, на нефть). Здесь нужно отметить, что к категории рыбоовощных относятся и консервы с разными крупами, в том числе экзотическими.
Если вернуться к производственным показателям, отмечу также рост выпуска осетровой икры — на 5%, до 48 тонн. Динамика обусловлена инвестициями, которые шли в производство в прошлые годы: как раз начали созревать полученные поколения рыбы.
— Хотелось бы также остановиться на работе аналитического центра Рыбного союза: какие данные вы отслеживаете? В зоне вашего внимания не только российские, но и зарубежные источники, не только данные госструктур.
— У нас есть разделение по темам. Мы отслеживаем статистику по вылову — российскому и мировому. Следим за данными ФАО, зарубежных стран. Мониторим информацию по экспорту и импорту более чем по 20 странам. Это и национальная статистика, и источники агрегированных данных — с их помощью можно посмотреть, как развиваются поставки по отдельным видам продукции.
Также в зоне внимания аналитического центра — оптовые и розничные цены, в том числе оптовые цены на российском и мировом рынке по ключевым видам экспортной и импортной продукции, цены наших конкурентов.
Успехом пользуются наших «ценовые стаканы», которые наглядно показывают, как формируется цена на полке, это очевидный аргумент важности всех участников товаропроводящей цепи. Также мы публикуем «индекс ухи», оптовые и розничные цены на лососевую икру. Сейчас разрабатываем новый индекс оптовых цен на ключевые виды рыб.
Следим за данными Росстата по производству продукции, данными по выпуску в море филе минтая и сельди, сурими. Отслеживаем продажи в торговых сетях по мороженой рыбе, филе и морепродуктам — рассчитываем расширять это направление. И конечно, мы следим за потреблением рыбы, международными трендами и практиками продвижения.
— Почему важна такая аналитическая работа?
— Аналитика — это основа для принятия решения, для выработки регуляторных мер, прогнозирования своей деятельности — какие будут показатели, что будет хорошо продаваться? Ситуация ежегодно меняется, например, те или иные виды рыб могут дорожать. Аналитика способна предложить сценарии на этот случай. Дать рекомендации для принятия решений и инвестиций.
Маргарита КРЮЧКОВА, Fishnews